Berapa Cicilan KPR yang Ideal dari Gaji Bulanan? Ini Batas Aman agar Keuangan Tak Boncos
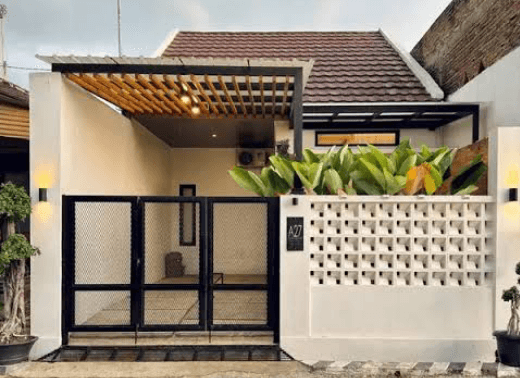
AKURAT.CO SUMSEL Kredit Pemilikan Rumah (KPR) menjadi salah satu pilihan bagi masyarakat yang ingin memiliki rumah tanpa harus membayar seluruh harga properti sekaligus.
Melalui skema ini, pembelian rumah dapat dilakukan dengan uang muka dan cicilan dalam jangka waktu tertentu.
Namun, sebelum mengajukan KPR, calon pembeli perlu menghitung kemampuan finansial agar cicilan rumah tidak mengganggu kebutuhan sehari-hari.
Salah satu hal yang perlu diperhatikan adalah besaran cicilan bulanan yang ideal dibandingkan dengan penghasilan. Sebab, cicilan yang terlalu besar berisiko membuat kondisi keuangan rumah tangga menjadi tidak sehat.
Cicilan KPR Ideal Maksimal 30 Persen dari Penghasilan
Perencana keuangan Andy Nugroho menjelaskan bahwa berdasarkan panduan umum pengelolaan keuangan, jumlah cicilan utang sebaiknya tidak melebihi 30 persen dari penghasilan bulanan.
Batas tersebut dapat digunakan sebagai acuan bagi masyarakat yang berencana mengambil KPR. Jika memungkinkan, porsi cicilan sebaiknya dibuat lebih rendah agar tersedia ruang untuk memenuhi kebutuhan lain dan menabung.
Baca Juga: Pre Order iPhone Duo Ludes dalam Hitungan Detik, Pengiriman Mundur Sampai Tahun Depan
Sebagai gambaran, seseorang dengan penghasilan Rp5,7 juta per bulan memiliki batas cicilan sekitar Rp1,71 juta jika menggunakan patokan 30 persen.
Perhitungannya sebagai berikut:
Penghasilan bulanan: Rp5.700.000
Batas cicilan 30 persen: Rp1.710.000
Sisa penghasilan setelah membayar cicilan: Rp3.990.000
Sisa penghasilan tersebut masih harus digunakan untuk memenuhi kebutuhan sehari-hari, seperti makanan, transportasi, tagihan listrik, biaya pendidikan, kebutuhan keluarga, dan tabungan.
Karena itu, calon debitur perlu memastikan bahwa cicilan yang dipilih sesuai dengan kemampuan keuangan, bukan hanya berdasarkan batas maksimal yang ditawarkan bank.
Cara Menghitung Kemampuan Membayar KPR
Sebelum mengajukan kredit rumah, calon pembeli dapat memperkirakan besaran cicilan melalui kalkulator simulasi KPR yang tersedia di situs resmi perbankan.
Simulasi tersebut biasanya memperhitungkan harga rumah, uang muka, jumlah pinjaman, suku bunga, dan tenor atau jangka waktu kredit.
Dengan melakukan simulasi, calon debitur bisa membandingkan beberapa pilihan rumah sekaligus memperkirakan besarnya kewajiban yang harus dibayar setiap bulan.
Jika cicilan yang muncul terlalu tinggi, ada beberapa alternatif yang dapat dipertimbangkan, seperti mencari rumah dengan harga lebih terjangkau, menambah uang muka, atau memilih tenor yang sesuai dengan kondisi keuangan.
Meski tenor lebih panjang dapat menurunkan cicilan bulanan, calon debitur juga perlu memperhitungkan total bunga dan keseluruhan biaya kredit selama masa pinjaman.
Atur Pengeluaran agar Keuangan Tetap Sehat
Perencana keuangan Tejasari Asad dari Tatadana Consulting menyarankan agar pengeluaran disesuaikan dengan pendapatan yang diterima setiap bulan.
Bagi masyarakat yang memiliki penghasilan tidak tetap, perencanaan anggaran dapat menggunakan perkiraan pendapatan terendah sebagai dasar perhitungan. Cara ini membantu mengantisipasi ketika pemasukan sedang menurun.
Tejasari juga menyarankan pembagian anggaran berdasarkan prioritas kebutuhan. Salah satu komposisi yang pernah disampaikannya adalah alokasi minimal 10 persen untuk tabungan, maksimal 30 persen untuk cicilan, 40 persen untuk pengeluaran rutin, dan 20 persen untuk kebutuhan pribadi.
Komposisi tersebut dapat menjadi panduan awal dan perlu disesuaikan dengan kondisi setiap keluarga, termasuk jumlah tanggungan serta biaya hidup.
Selain itu, utang yang sudah berjalan perlu diperhitungkan sebelum mengambil pinjaman baru. Jika seseorang masih memiliki cicilan kendaraan, kartu kredit, atau pinjaman lainnya, seluruh kewajiban tersebut perlu dimasukkan dalam perhitungan kemampuan membayar.
Jangan Hanya Fokus pada Cicilan Bulanan
Memiliki rumah sendiri memang menjadi tujuan banyak orang. Namun, keputusan mengambil KPR sebaiknya tidak hanya didasarkan pada keinginan untuk segera memiliki hunian.
Calon pembeli juga perlu menyiapkan dana untuk uang muka, biaya administrasi, asuransi, pajak, serta kebutuhan perawatan rumah. Pengeluaran tersebut dapat menambah beban keuangan di luar cicilan bulanan.
Dana darurat juga penting untuk mengantisipasi kondisi tak terduga, seperti kehilangan pekerjaan, penurunan pendapatan, atau kebutuhan keluarga yang mendesak.
Dengan memperhitungkan seluruh biaya tersebut, calon debitur dapat memilih rumah dan skema pembiayaan yang lebih sesuai dengan kemampuan finansialnya.
Pada akhirnya, cicilan KPR yang ideal bukan sekadar jumlah yang disetujui bank, melainkan jumlah yang sanggup dibayar secara konsisten tanpa mengorbankan kebutuhan pokok, tabungan, dan kestabilan keuangan keluarga.

Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.

Berita Terkini

Terpopuler
- 1Cara Cek Desil Online Penerima Bansos PKH BPNT Oktober 2026
- 2Daftar 17 Perusahaan Diselidiki Terkait Karhutla di Sumsel, Baru Satu Manajemen Jadi Tersangka
- 3Harley-Davidson Siapkan Motor Murah Sprint, Harga Berpotensi Rp30 Jutaan
- 45 Ramalan Zodiak Hari Ini 17 Oktober 2026, Bagaimana Nasib Asmara dan Keuangan?
- 5Mutasi Pejabat Polrestabes Palembang, Kasatresnarkoba hingga Kapolsek Sako Berganti
- 65 Ramalan Zodiak Hari Ini 16 Oktober 2026, Ada Peluang Baru dalam Karier dan Asmara
- 7BMKG Prediksi Hujan Merata di Sumsel Mulai Pertengahan November 2026
- 8Update Jadwal Pencairan Bansos PKH BPNT Tahap 4 Oktober 2026
- 9Lindungi Warga dari Asap Karhutla, Puskesmas di Sumsel Diminta Buka 24 Jam
- 105.303 Jemaah Haji Debarkasi Palembang Sudah Kembali, Empat Kloter Masih Ditunggu